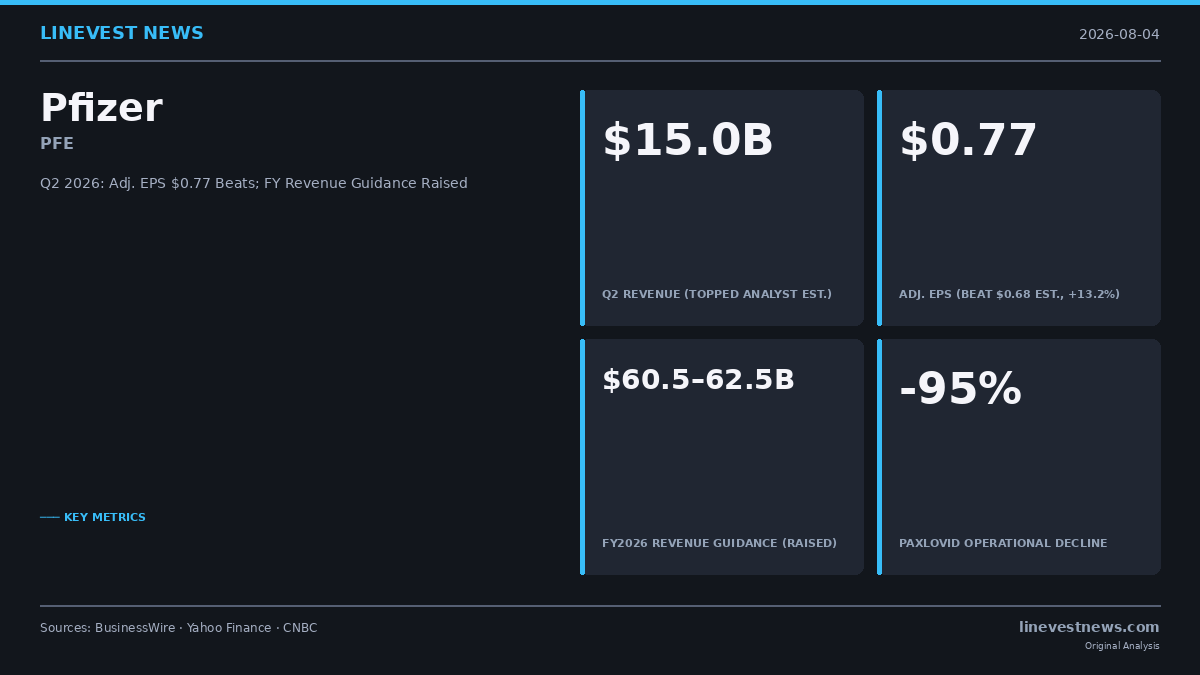
TL;DR - Q2 2026 조정 EPS $0.77 — 시장 컨센서스 $0.68 대비 $0.09 상회 (+13.2%) - 총 매출 $15.0B, 애널리스트 추정치 상회; 비코로나 포트폴리오 주도 성장 - Eliquis +19%, Padcev +23%, Lorbrena +37%, Vyndaqel +8% (실질 성장률 기준) - Paxlovid(코로나19 항바이러스제) -95%; 연간 코로나 매출 가이던스 ~$4B로 하향 - FY2026 매출 가이던스 $60.5–$62.5B로 상향 (기존 $59.5–$62.5B) - GAAP 순손실 $248M, 주당 $(0.04) — 시젠 관련 자산 상각 비용 포함
Q2 2026 실적
요약
| 지표 | Q2 2026 | 추정치 대비 |
|---|---|---|
| 총 매출 | $15.0B | 컨센서스 ~$14.4B 상회 |
| 조정 EPS | $0.77 | $0.68 추정치 상회 (+$0.09) |
| GAAP EPS | $(0.04) | GAAP 순손실 $248M |
화이자는 2026년 2분기 매출과 조정 이익 모두에서 월가 추정치를 상회했다. 총 매출 $15.0 billion은 애널리스트 컨센서스 추정치 약 $14.4 billion을 초과했다. 조정 희석 EPS $0.77은 컨센서스 $0.68을 13.2% 웃돌았다.
GAAP 기준으로, 화이자는 공식 보도자료에 따르면 순손실 $248 million, 주당 $(0.04)을 기록했다. 이는 Q2 2025 GAAP 이익 $2.91 billion과 비교되며, 회사 공시를 인용한 언론 보도에 따르면 주로 시젠 포트폴리오의 실험적 자산에 대한 비용을 포함한 비현금 자산 상각을 반영한다.
주요 제품 실적 (실질 성장률)
| 제품 | 적응증 | Q2 2026 실질 성장률 |
|---|---|---|
| Lorbrena | ALK+ 비소세포폐암 | +37% |
| Padcev | 요로상피암 | +23% |
| Eliquis | 항응고제 (혈전 예방) | +19% |
| Vyndaqel 계열 | ATTR 심근병증 | +8% |
| Comirnaty | 코로나19 백신 | -34% |
| Paxlovid | 코로나19 항바이러스제 | -95% |
브리스톨 마이어스 스퀴브와 공동 판매하는 Eliquis는 화이자의 비코로나 부문에서 달러 기준 최대 매출 기여 제품이다. 화이자의 $43 billion 시젠 인수(2023년)를 통해 확보한 Padcev는 아스텔라스와의 협업 계약에 따라 공동 판매되며, 화이자는 미국 판매에서 순제품 매출을 인식하고 비용 및 이익을 아스텔라스와 50/50으로 분담한다. Lorbrena는 화이자가 자체 개발한 ALK 억제제로(FDA 승인 2018년 11월, 시젠 인수 이전), ALK 양성 폐암에서의 침투율 확대가 성장을 견인했다.
Paxlovid의 95% 실질 하락은 코로나19 감염률 감소와 처방 권고 범위 축소를 반영한다. Comirnaty는 백신 접종 수요 감소로 34% 하락했다.
가이던스 및 투자 고려사항
2026년 연간 가이던스 업데이트
화이자는 FY2026 매출 가이던스의 하단을 $1 billion 상향했다:
| 기존 | 수정 | |
|---|---|---|
| 매출 범위 | $59.5–$62.5B | $60.5–$62.5B |
| 코로나19 제품 | ~$5B | ~$4B |
| 비코로나 제품 | (내재적) | 기존 전망 대비 +$1.5B |
| 조정 희석 EPS | $2.80–$3.00 | $2.80–$3.00 (재확인) |
가이던스 중간값(현재 $61.5B) 기준 순 $500 million 개선은 비코로나 의약품의 $1.5 billion 초과 달성이 코로나 제품 $1 billion 하향 조정을 상쇄하고도 남은 결과다.
경영진은 또한 기존 프로그램을 기반으로 2027~2029년을 목표로 추가 $2.5 billion의 비용 효율화 달성을 발표했다. 알버트 불라 CEO는 "화이자는 재무 약속을 이행하고 전략을 진전시키며 또 한 번 강한 분기를 기록했다"고 밝혔다.
투자 고려사항
비코로나 포트폴리오 지속가능성: 화이자 회복의 핵심 논거는 팬데믹 이후 의약품 포트폴리오가 지속되는 코로나 매출 감소를 흡수할 수 있는지 여부였다. Q2 2026은 긍정적인 데이터 포인트를 제공한다: Eliquis, Padcev, Lorbrena, Vyndaqel은 모두 실질 성장세이며, 비코로나 제품은 경영진 자체 전망을 $1.5 billion 초과했다.
시젠 자산 상각 리스크: 화이자는 2023년 시젠을 $43 billion에 인수했다. 포트폴리오는 이미 실험 단계 폐암 후보 물질에 대한 대규모 비현금 자산 상각을 최소 한 차례 발생시켜 Q2 2026 GAAP 손실에 기여했다. 시젠의 주요 상업화 자산인 Padcev는 실질 기준 23% 성장 중이나, 투자자들은 시젠 파이프라인 전반에서 추가 손상 차손이 발생하는지 주시할 것이다.
GAAP 대비 조정 지표 괴리: GAAP EPS $(0.04)와 조정 EPS $0.77 사이의 격차는 상당하다. 조정 지표에 집중하는 투자자들은 어떤 일회성 비용이 향후 분기에도 지속되는지 모니터링해야 한다.
코로나 매출 저점 주시: FY2026 코로나 가이던스는 현재 ~$4 billion으로 저점에 근접했다. 계절성 감염 재확산은 상방 요인이 될 수 있으며, 추가 하락은 알려진 테일 리스크다.
본 기사는 정보 제공 목적으로만 작성되었으며 투자 권유를 구성하지 않습니다. LineVest News는 등록된 투자자문업자가 아닙니다.
출처 - 화이자 Q2 2026 실적 발표 — BusinessWire - Yahoo Finance: 화이자, Eliquis 호조로 분기 이익 추정치 상회 - Yahoo Finance: 화이자, 암·심장 치료제 호조로 분기 실적 기대치 상회 - CNBC: 화이자, 추정치 상회 및 매출 가이던스 하단 상향 - StreetInsider: PFE, Q2 EPS 9c 상회, 매출도 추정치 초과